
30歲還沒有100萬元積蓄,是否就等於人生失敗?一則Threads帖文質疑,社交平台不斷展示富裕生活,正在扭曲大眾對「正常資產」的想像。其後有人公開7年儲百萬的方法,卻因公屋身份把討論推向另一場風波。
公屋男公開七年百萬儲蓄方程式
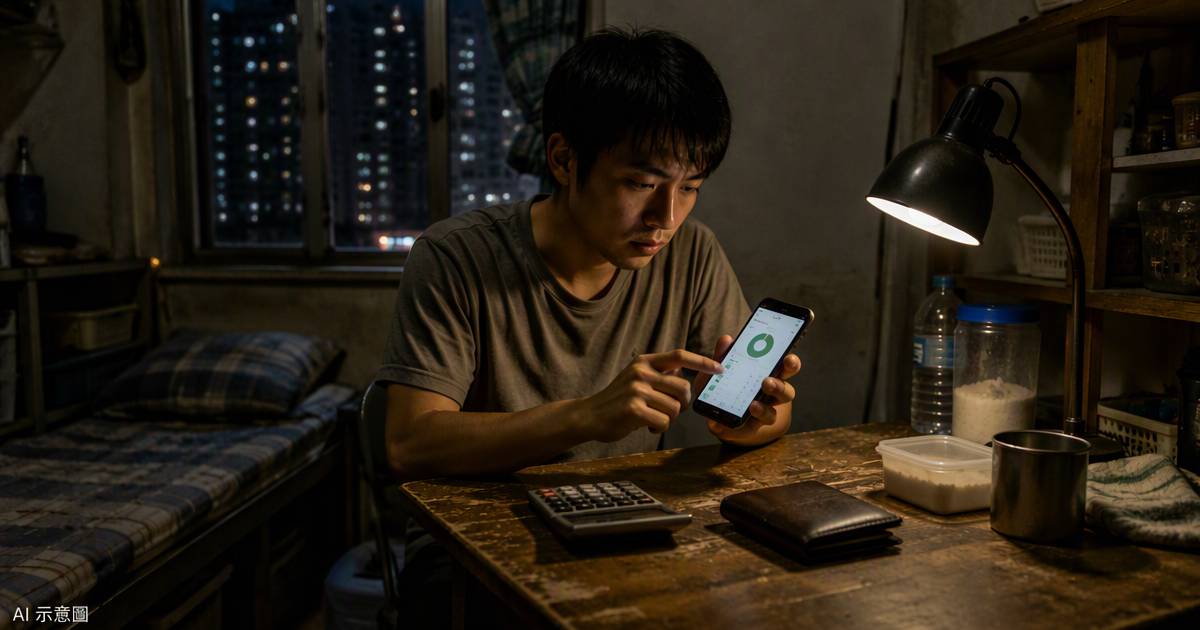
發帖人認為,若收入只是一般水平,要在不足10年間累積100萬元,往往需要犧牲不少生活享受,未必人人都能照辦。討論中,一名居於公屋的網民分享親身經歷,稱自己收入不足2萬元,平日沒有拍拖及社交活動,物慾亦不高,每日開支控制在120元內,另付數千元家用,每月把約七成收入儲起,最終花約7年令存款突破100萬元,並上載銀行資產截圖佐證。
事件曝光網民鬧爆兼揭殘酷對照
事件曝光後,大批網民替輪候公屋人士不值,質疑事主已有逾百萬元現金,是否仍適合繼續使用公營房屋資源,甚至要求他交回單位;另有聲音認為,為儲錢而放棄社交及生活體驗,代價未必比數字上的回報更低。爭議未平,一名三十多歲失業網民貼出戶口只餘26.71元的畫面,與百萬存款形成強烈落差,也令討論由儲蓄能力轉向基層生計壓力。
百萬存戶回應搬屋計劃迎來反思
面對質疑,該名公屋網民表示會依照公屋住戶儲蓄限額處理,並計劃再儲4至5年,待資金累積至200多萬元後自行搬走,再考慮購入細單位。這個回應令風波出現轉折:極端節流確實可加快累積資產,背後卻同時涉及住屋條件、生活取捨及資金安全感;另一邊廂,戶口只餘26.71元的失業者仍要面對現實困境。事件最終帶出一個理財警示,100萬元不應成為判定30歲成敗的單一門檻,評估財務狀況時更應兼顧負債、必要開支、收入穩定性及個人生活選擇。