
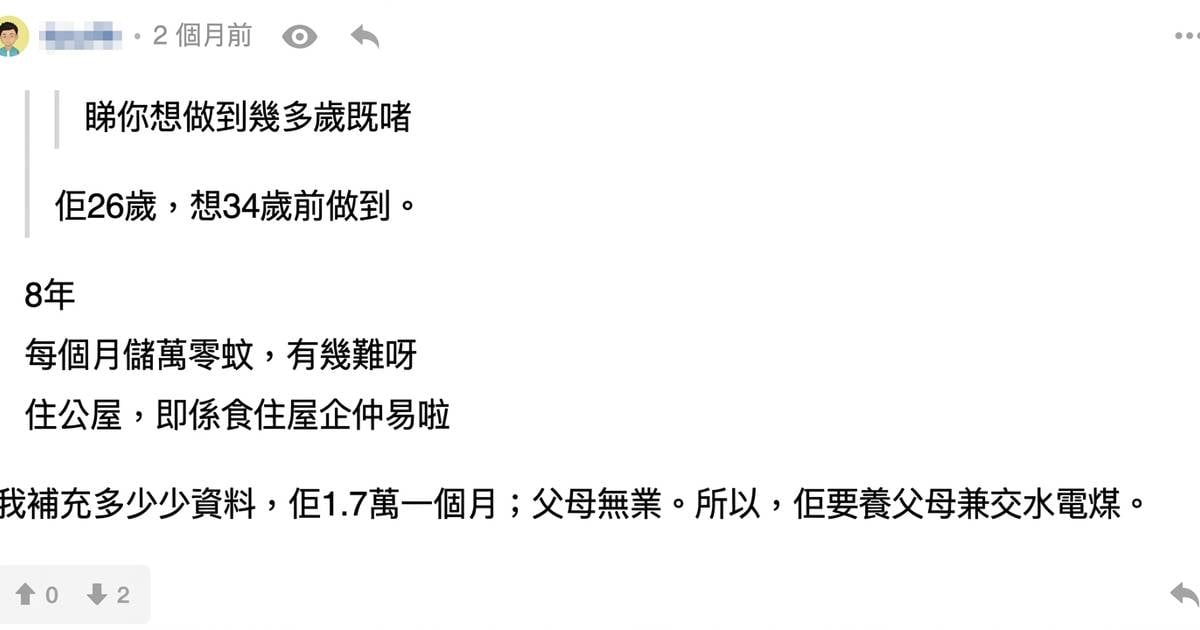
26歲港男IVE畢業後月入$17,000,與無業父母同住公屋,卻希望在8年內儲夠$100萬,遂由朋友代為在連登發問。看似只要節衣縮食便能達標,但當網民逐項計算強積金、生活費及三口家開支後,這個百萬大計隨即出現致命缺口。
八年百萬目標揭開殘酷算式
由26歲到34歲共有96個月,若不計任何投資回報,要儲到$100萬,事主每月須固定留下約$10,417。以月薪$17,000計算,再扣除5%強積金約$850,每月實際只餘$5,733應付自己及父母生活。換言之,超過六成薪金必須先撥入儲蓄,資金周轉空間極小,任何交通、膳食、家用或突發支出,都可能令計劃失守。
帖文曝光網民即場拆穿預算
事件曝光後,大批網民替事主逐筆拆數,質疑單靠現有收入硬儲百萬是否可行。有留言估算,事主每月基本開支至少約$5,000,包括交通、膳食及其他日常所需;若由餘下$5,733再扣走這筆款項,全家只剩$733,攤分30日即每日約$25作伙食費,平均每人約$8.1。網民因此認為,計劃不但欠缺緩衝,更忽略三人家庭總成本,稍有額外開支便可能要動用儲蓄。
綜援疑點浮現百萬夢迎來轉折
不過,事件最大轉折落在綜援說法:若事主月入$17,000,而全家以家庭單位申領綜援,其薪金一般會納入家庭總收入評估,父母所得援助或會被扣減甚至取消;除非父母屬嚴重殘疾人士或高齡長者等特定類別,實際資格仍須按社署最新規定及個案審批。整體計算顯示,現階段純靠死慳難度極高,較務實做法是進修、轉工或發展副業提高收入;如考慮投資,也應先建立應急儲備並衡量風險,避免為追趕目標反而拖垮家庭現金流。