
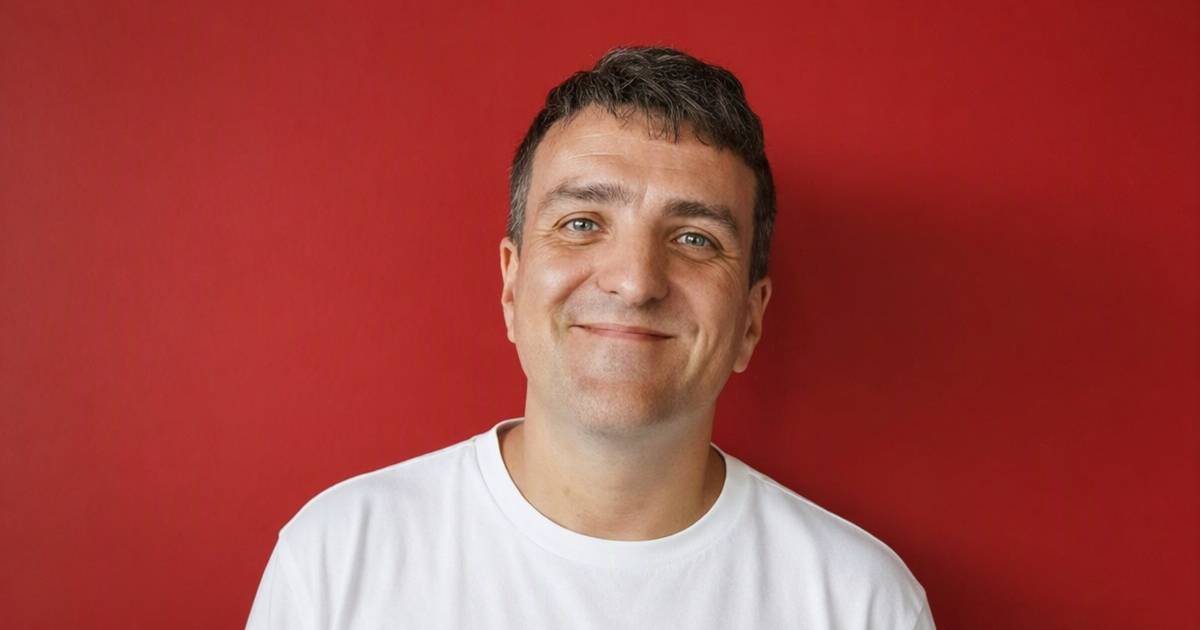
25歲時,薩米(Sammie Ellard King)已欠下2.4萬英鎊,信用評分差得連倫敦租屋也過不了審查;即使後來升任市場推廣主管,債務仍因「以債還債」愈滾愈大。一次租屋被拒,最終逼他用近乎榨乾工餘時間的方法翻身,而真正改變財務命運的關鍵並非單靠加薪。
租屋遭拒揭開負債失控真相
薩米在大學時期取得學生透支額度及信用卡,卻因買衫、飲酒和社交等消費逐漸失控,畢業後仍不停申請新貸款及信用卡填補舊債。到25歲時,他每月約三分之一薪金都用來支付利息,總債務增至2.4萬英鎊。2014年6月,他因信用審查不合格而租屋失敗,連手機合約也要由母親代辦,才首次向親友坦白財務困境,並決定停止逃避。
還債方法曝光引發理財熱議
事件曝光後,薩米最受關注之處,不是36歲時擁有多少資產,而是他曾經為縮短還款期付出極高時間成本。他完成正職後,再做網站測試、填問卷、轉售商品及私人補習,每日額外工作最多6小時,每月增收約2,000英鎊,並把副業收入幾乎全數用來還債。這種做法雖令現金流迅速改善,卻也反映副業並非輕鬆賺快錢,當中涉及休息、社交及個人生活等隱形代價。
清債後一項規則扭轉財務結局
轉折在於薩米沒有把清債視為終點:他只用18個月還清2.4萬英鎊後,繼續把原有還款金額轉入儲蓄及投資帳戶,至2019年4月儲得人生首個1萬英鎊,現時存款與投資資產約達25萬英鎊。他亦為大額消費訂下24小時冷靜期,避免再次衝動購物;其後透過個人網站、Podcast及社交平台分享理財經驗,據稱已協助逾100萬人規劃財務。整段經歷說明,增加收入固然重要,但控制消費、停止借新債填舊債,以及把還款習慣延續成儲蓄紀律,才是累積資產的真正轉捩點。