
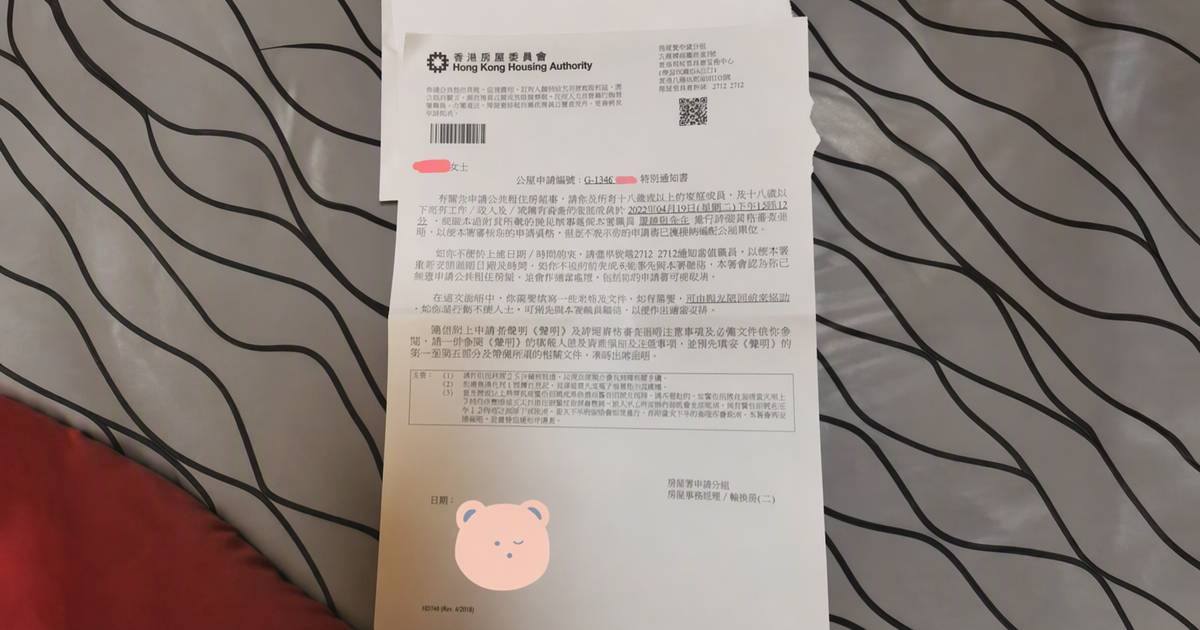
一名公屋輪候申請人會見房屋署主任時,突然得知一家5份保單累積的紅利被納入每月入息,令家庭總入息超出限額。獲半年時間重新整理財務數據後,事主一度打算把保單轉到親戚名下避過覆查,卻被網民警告此舉可能招致刑責。正當申請資格看似岌岌可危,一項計算關鍵竟令事件徹底逆轉。
一家五份保單紅利計入月薪爆超額危機
事主在社交平台求助,表示其工作收入固定,家庭資產亦原本符合申請資格,未料一家合共持有的5份保單成為審查關卡,當中部分仍在供款,部分則已完成供款。按當時理解,保單紅利總額被平均攤分至12個月後,令每月入息增加約2,000元。由於退保並不划算,事主亦不願放棄多年保障,於是萌生把保單持有人甚至受保人改為親戚的念頭,希望在半年寬限期內重新整理數字。
事件曝光網民出招反遭警告或惹官非
事件曝光後,大批網民替事主不值,有人半開玩笑建議減薪、放無薪假或以保單借貸方式處理,亦有人慨嘆為符合公屋入息限制而主動降低收入,實在令人無奈。不過,多名熟悉審查程序的網民隨即提醒,保單轉讓、貸款及現金價值均會留下紀錄,審查期間突然把資產轉予親屬,可能被視為刻意隱瞞或轉移資產。按《房屋條例》第26(1)(a)條,申報資格時若明知而作出虛假陳述或隱瞞資料,一經定罪最高可被罰款5萬港元及監禁5個月,申請亦可能被取消,令原本看似「自救」的做法隨時變成更大風險。
保險經紀重新核數揭開關鍵真相
就在網民紛紛勸事主不要冒險之際,事件終於出現轉折。事主再向保險經紀查詢後,才發現早前理解有誤:相關紅利數字其實是多年累積總額,而非單一年度所得,因此不應直接當作一年紅利再平均計入每月收入。按重新釐清後的數據,事主相信家庭入息有望維持在限額內,稍後會再次核對實際金額。這項關鍵差異令危機暫見曙光,也意味事主毋須採取轉讓5份保單等高風險操作。