
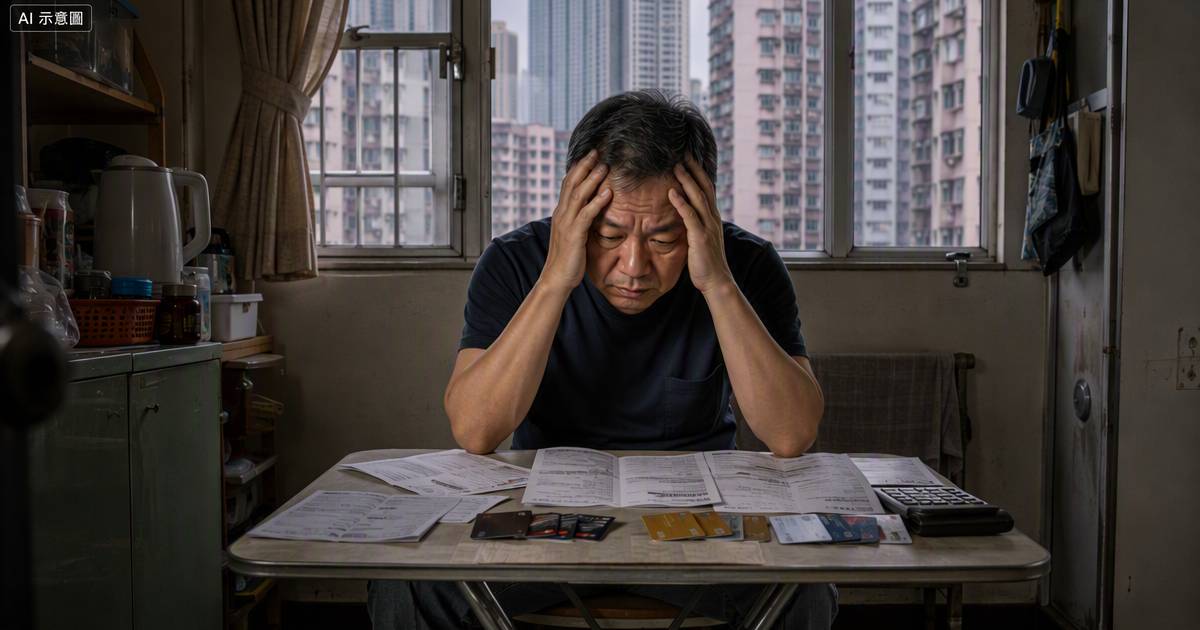
一層樓可以是資產,也可能在收入中斷後變成每月追身的負擔。香港一名56歲男子遭裁員,積蓄逐漸耗盡,物業按揭卻仍未供完,他寧願靠私人貸款及信用卡循環借貸,也不肯低價賣樓。這場死守安樂窩的財務危機,最後更出現意想不到的反轉。
56歲失業後借貸苦撐供樓
近日有人在社交平台分享個案,指該名56歲男子在職場多年後突然被裁,既要應付家庭日常開支,也要繼續償還按揭,儲蓄很快便見底。面對資金周轉困難,他仍認為物業是辛苦多年換來的安樂窩,不願在市況欠佳時出售,於是利用私人貸款及信用卡循環借貸維持現金流。惟借貸成本會隨時間增加,若收入未能恢復,原本想保住的資產,隨時反過來拖累整體財務狀況。
網民群起拆解卡冚卡財務陷阱
事件曝光後,大批網民替事主不值,同時圍繞應否賣樓展開激辯。有人主張盡快套現止蝕,也有人建議把單位出租,自己轉租較便宜住所,甚至搬往生活成本較低的地區;另有意見認為,賣樓後仍須支付租金,所得資金未必足以支撐至退休。較一致的警告,是「卡冚卡」只會令利息及總成本愈滾愈大,網民遂建議事主先尋找工作維持收入,並研究強積金、逆按揭及其他可行安排,而非繼續以新債填補舊債。
帖文真偽受質疑結局突然反轉
不過,討論其後出現轉折,有網民翻查帳戶及推算按揭年期後,質疑帖文是否真正由當事人發布,甚至懷疑內容與債務重組服務有關。發帖者回應稱個案屬實,並表示已協助該名男子找到應對方案,言下之意亦顯示發帖者並非56歲事主本人;至於方案細節,資料未有交代,只提及專業諮詢或債務重組方向。無論故事背景如何,事件仍帶出重要風險警示:失業後保樓不應只看眼前得失,更要計清利息、生活開支及長期總成本,避免資產未保住,債務卻先失控。